Taux d’Intérêt 2026: Impact sur le Financement des Entreprises Françaises
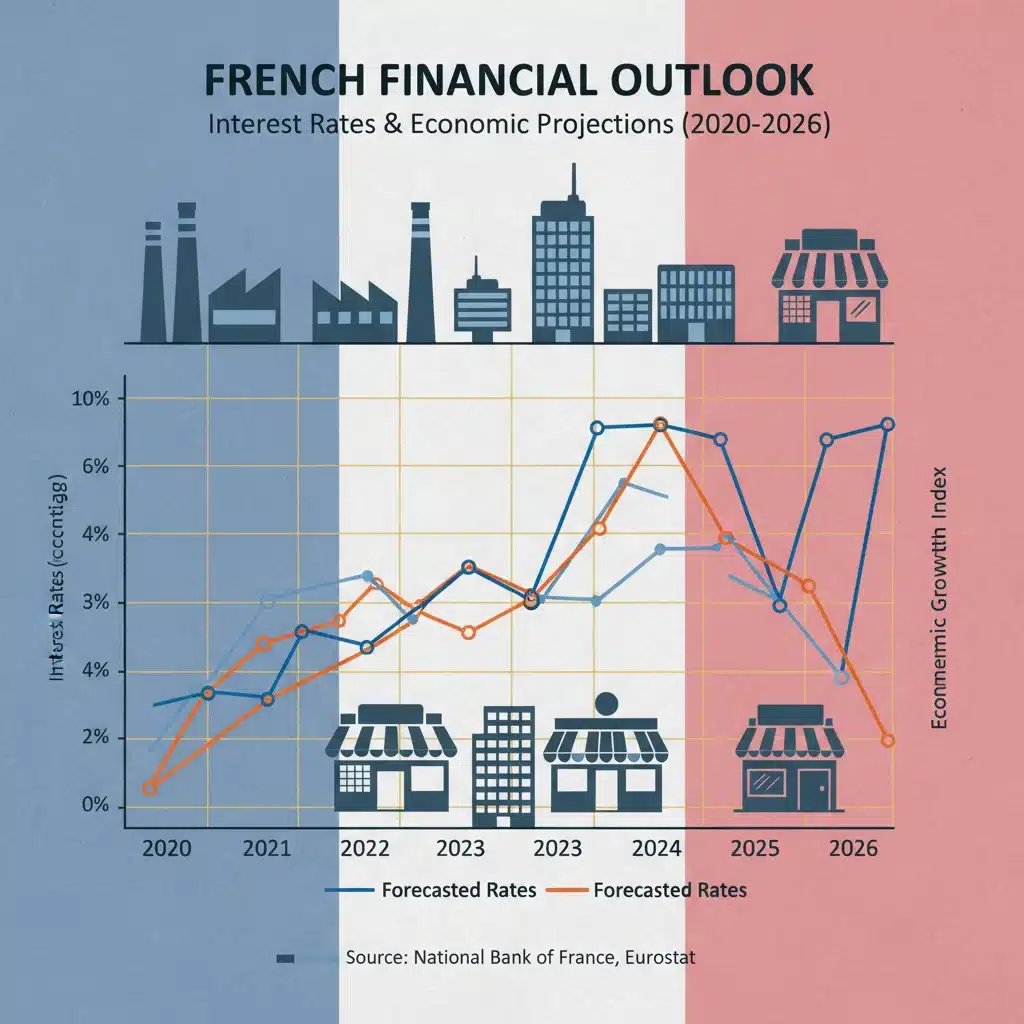
Le paysage économique mondial est en constante mutation, et la France ne fait pas exception. Les taux d’intérêt, véritables baromètres de la santé économique, jouent un rôle crucial dans le financement des entreprises. Alors que nous nous projetons vers l’horizon 2026, il est impératif d’analyser l’impact potentiel de ces taux sur les capacités d’investissement et de croissance des entreprises françaises. Comprendre les dynamiques actuelles et anticiper les évolutions futures est essentiel pour toute stratégie financière avisée.
Quel sera l’impact des taux d’intérêt sur le financement des entreprises françaises en 2026 ? Une prévision à 12 mois
La question de l’évolution des taux intérêt entreprises est au cœur des préoccupations des dirigeants et des investisseurs. Après une période de taux historiquement bas, la Banque Centrale Européenne (BCE) a engagé un cycle de resserrement monétaire pour contrer l’inflation. Ce virage a des répercussions directes sur le coût du crédit, et par extension, sur la viabilité des projets d’investissement et l’accès aux liquidités pour les entreprises. En 2026, ces effets devraient être pleinement ressentis, nécessitant une adaptation proactive du côté des entreprises françaises.
Contexte Économique Actuel et Prévisions pour 2026
Pour comprendre l’impact futur des taux intérêt entreprises, il est fondamental de se pencher sur le contexte économique actuel et les prévisions macroéconomiques. L’inflation, bien que montrant des signes de ralentissement, reste une préoccupation majeure. La BCE a clairement indiqué sa détermination à ramener l’inflation à son objectif de 2%. Pour ce faire, elle utilise l’outil des taux directeurs, dont l’augmentation rend le refinancement bancaire plus coûteux et, par ricochet, le crédit aux entreprises. Cette politique restrictive a déjà commencé à produire ses effets, et leur pleine mesure sera probablement atteinte en 2026.
L’Influence de la Politique Monétaire de la BCE
La Banque Centrale Européenne est le principal acteur influençant les taux intérêt entreprises dans la zone euro. Ses décisions en matière de taux directeurs (taux de refinancement, taux de dépôt) ont un effet direct sur les taux interbancaires (comme l’Euribor), qui servent de référence pour la plupart des crédits aux entreprises. Une augmentation des taux directeurs se traduit par une hausse du coût de l’argent pour les banques commerciales, qui répercutent ensuite ce coût sur leurs clients emprunteurs.
Les prévisions pour 2026 suggèrent une stabilisation, voire une légère baisse, des taux directeurs si l’inflation est maîtrisée et que l’économie européenne ne montre pas de signes de récession trop prononcés. Cependant, même une stabilisation à un niveau élevé par rapport aux années précédentes représentera un défi pour de nombreuses entreprises habituées à un coût du crédit quasi nul. Les entreprises devront donc intégrer ce nouveau paradigme dans leurs planifications financières à long terme.
Facteurs Macroéconomiques Nationaux et Internationaux
Au-delà de la BCE, plusieurs facteurs macroéconomiques nationaux et internationaux façonneront l’environnement des taux intérêt entreprises en France. Sur le plan national, la croissance du PIB, le niveau d’endettement public et la confiance des ménages et des entreprises influenceront la demande de crédit et la perception du risque par les banques. Un ralentissement économique pourrait, par exemple, inciter les banques à être plus prudentes dans l’octroi de prêts, augmentant ainsi les exigences et potentiellement les taux.
À l’échelle internationale, les tensions géopolitiques, les prix de l’énergie et l’évolution des politiques monétaires des autres grandes banques centrales (Fed, Banque d’Angleterre) peuvent également avoir un effet indirect. Une forte dollarisation ou des chocs sur les marchés des matières premières peuvent créer de l’incertitude et pousser les banques à ajuster leurs stratégies de prêt. En 2026, la résilience de l’économie mondiale face à ces défis sera déterminante pour la trajectoire des taux.
Impact Direct des Taux d’Intérêt sur le Financement des Entreprises
L’augmentation des taux intérêt entreprises a des conséquences multiples et directes sur la manière dont les entreprises françaises se financent et gèrent leur trésorerie. Il est crucial de détailler ces impacts pour mieux appréhender les défis à venir.
Coût du Crédit Bancaire
L’effet le plus évident est l’augmentation du coût du crédit bancaire. Qu’il s’agisse de prêts à court terme pour financer le cycle d’exploitation, de crédits d’investissement pour l’acquisition de machines ou de biens immobiliers, ou de lignes de crédit renouvelables, les taux appliqués par les banques sont désormais plus élevés. Cela signifie que le remboursement des emprunts représente une charge financière plus importante pour l’entreprise. Pour une PME, cette augmentation peut réduire significativement les marges et la capacité à investir dans la croissance ou l’innovation.
Les entreprises qui ont des prêts à taux variable verront leurs échéances augmenter directement. Celles qui envisagent de renégocier leurs dettes ou de contracter de nouveaux emprunts en 2026 devront faire face à des conditions plus onéreuses. Il est donc essentiel de bien évaluer la structure de sa dette et d’anticiper les besoins de financement avec une vision réaliste des taux d’intérêt.
Accès au Financement et Conditions d’Octroi
Au-delà du coût, les taux intérêt entreprises élevés peuvent également rendre l’accès au financement plus difficile. Les banques, confrontées à un coût de refinancement plus élevé et à un environnement économique potentiellement plus risqué, sont susceptibles de durcir leurs conditions d’octroi de prêts. Cela peut se traduire par des exigences accrues en matière de garanties, de fonds propres, ou de plans d’affaires plus solides. Les entreprises les moins établies ou celles présentant un profil de risque plus élevé pourraient se heurter à des refus ou à des conditions prohibitifs.
Cette sélectivité accrue des banques pourrait particulièrement affecter les PME et les startups, qui dépendent souvent davantage du financement bancaire que les grandes entreprises ayant accès aux marchés financiers. L’impact sur l’innovation et la création d’emplois pourrait être significatif si ces entreprises peinent à obtenir les capitaux nécessaires à leur développement.
Rentabilité des Investissements
L’augmentation des taux intérêt entreprises a un impact direct sur la rentabilité des investissements. Un projet d’investissement qui était jugé rentable avec un taux d’emprunt de 1% peut ne plus l’être avec un taux de 4% ou 5%. Le coût du capital augmente, et le seuil de rentabilité des projets est relevé. Cela peut conduire à un report, voire à une annulation, de certains investissements, en particulier ceux dont le retour sur investissement est plus long ou plus incertain.
Les entreprises devront revoir leurs méthodes d’évaluation des projets, en utilisant des taux d’actualisation plus élevés pour tenir compte du nouveau coût de l’argent. Cette analyse rigoureuse est essentielle pour garantir que seuls les projets les plus robustes et les plus rentables soient poursuivis, optimisant ainsi l’allocation des ressources dans un environnement financier contraint.
Gestion de la Trésorerie et du BFR
Une bonne gestion de la trésorerie et du besoin en fonds de roulement (BFR) devient encore plus critique en période de taux intérêt entreprises élevés. Le coût du portage de stocks, des délais de paiement clients, et des découverts bancaires augmente. Les entreprises devront optimiser chaque poste de leur BFR : réduire les stocks, accélérer le recouvrement des créances clients, et négocier des délais de paiement fournisseurs plus favorables.
Une trésorerie excédentaire peut, en revanche, générer des revenus plus importants grâce aux placements à court terme. Cependant, pour la majorité des entreprises, l’objectif sera de minimiser le recours au financement externe et d’optimiser l’utilisation de leurs propres fonds. La capacité à générer du cash-flow interne sera un avantage concurrentiel majeur.
Stratégies d’Adaptation pour les Entreprises Françaises en 2026
Face à l’évolution des taux intérêt entreprises, les entreprises françaises ne sont pas démunies. Plusieurs stratégies peuvent être mises en œuvre pour atténuer l’impact négatif et même transformer ces défis en opportunités.
Optimisation de la Structure de Financement
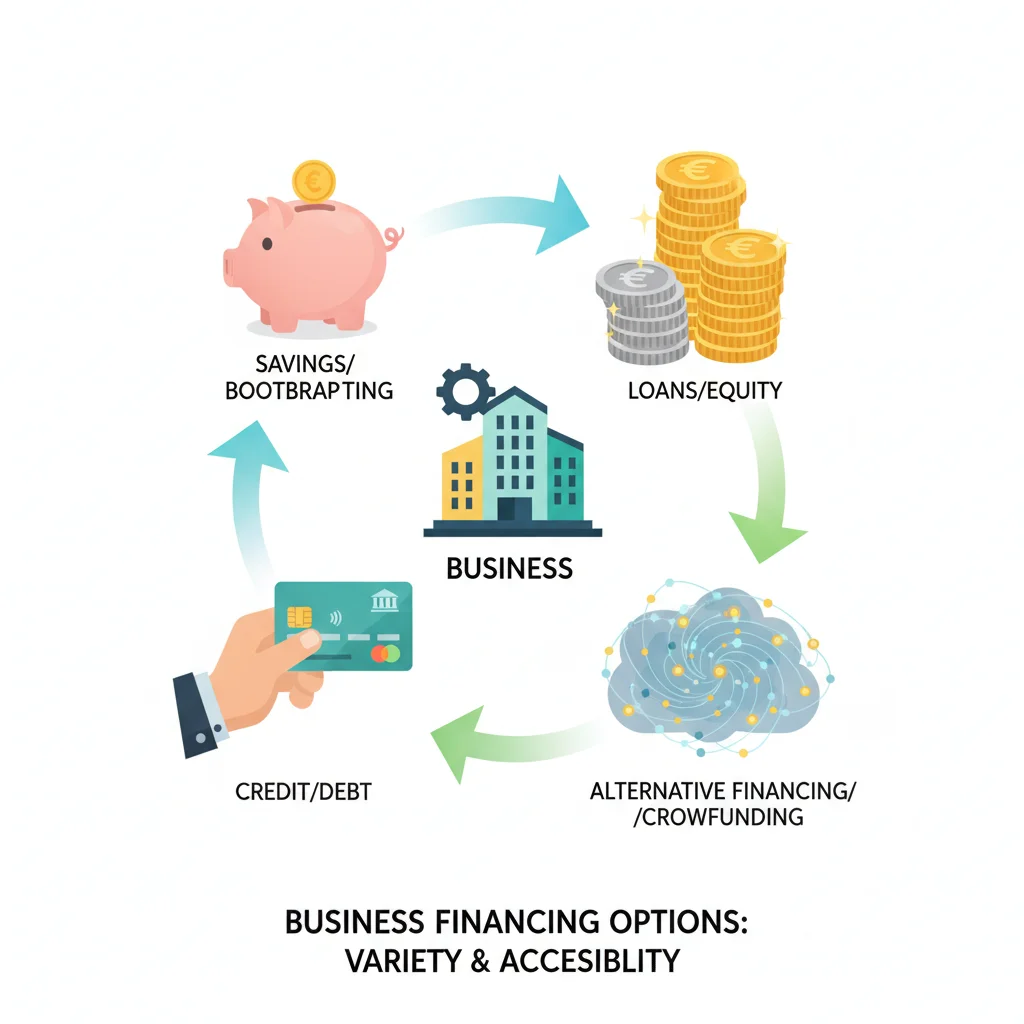
La première étape consiste à réévaluer et optimiser la structure de financement. Cela inclut la renégociation des prêts existants, si possible, pour passer à des taux fixes avant une éventuelle nouvelle hausse ou pour bénéficier de taux plus favorables si une détente est anticipée. Il s’agit également de diversifier les sources de financement pour réduire la dépendance au crédit bancaire traditionnel.
Les entreprises devraient explorer des options telles que le financement participatif (crowdfunding), le crédit inter-entreprises, les fonds d’investissement (capital-risque, capital-développement) ou encore les programmes de soutien publics et européens. Chaque source a ses spécificités et ses avantages, et une combinaison judicieuse peut offrir une plus grande flexibilité et résilience face aux fluctuations des taux intérêt entreprises.
Renforcement des Fonds Propres
Un renforcement des fonds propres est une stratégie essentielle. Des fonds propres solides réduisent le besoin de recourir à l’endettement externe et améliorent la capacité d’autofinancement de l’entreprise. Cela rend également l’entreprise plus attractive pour les banques et les investisseurs, car le risque est perçu comme moindre.
Les moyens de renforcer les fonds propres incluent la réinjection des bénéfices (mise en réserve), l’augmentation de capital par l’entrée de nouveaux actionnaires, ou l’appel à des investisseurs privés. Pour les PME, les dispositifs d’aide à l’investissement et les incitations fiscales peuvent également jouer un rôle. Un bilan solide est un atout majeur dans un environnement de taux intérêt entreprises élevés.
Gestion Proactive de la Trésorerie
Une gestion proactive et rigoureuse de la trésorerie est plus que jamais indispensable. Cela implique une prévision précise des flux de trésorerie, la mise en place de budgets stricts, et l’optimisation du cycle d’exploitation. Réduire les délais de paiement clients, optimiser les niveaux de stock, et négocier des conditions de paiement favorables avec les fournisseurs sont des leviers puissants.
L’utilisation d’outils de gestion de trésorerie avancés et la mise en place de politiques internes strictes peuvent aider les entreprises à minimiser leurs besoins en fonds de roulement et à réduire leur dépendance aux financements externes coûteux. Une trésorerie excédentaire, même temporaire, peut être placée sur des comptes rémunérés pour générer des revenus supplémentaires, compensant en partie l’augmentation des coûts d’emprunt.
Investir dans la Productivité et l’Innovation
Bien que les taux intérêt entreprises élevés puissent freiner certains investissements, il est crucial de continuer à investir dans la productivité et l’innovation. Ces investissements, lorsqu’ils sont bien ciblés, peuvent générer des économies de coûts significatives, améliorer l’efficacité opérationnelle et ouvrir de nouvelles sources de revenus.
L’automatisation, la digitalisation des processus, l’amélioration de l’efficacité énergétique, ou le développement de nouveaux produits et services peuvent tous contribuer à renforcer la compétitivité de l’entreprise et sa capacité à générer des profits, même dans un environnement financier plus exigeant. Il s’agit de privilégier les investissements à fort retour sur investissement et à court délai de récupération.
Impact Différencié sur les Secteurs et les Types d’Entreprises
L’impact des taux intérêt entreprises ne sera pas uniforme. Certains secteurs et types d’entreprises seront plus affectés que d’autres, en fonction de leur structure de capital, de leur cycle d’activité et de leur capacité à répercuter les coûts.
Secteurs Sensibles aux Taux
Les secteurs à forte intensité capitalistique, comme l’industrie manufacturière, le transport, l’immobilier ou la construction, sont particulièrement sensibles aux variations des taux intérêt entreprises. Ces entreprises dépendent souvent de prêts importants et à long terme pour financer leurs équipements, leurs infrastructures ou leurs projets de développement. Une hausse des taux peut rendre ces projets moins viables ou augmenter considérablement leur coût total.
Le secteur immobilier, par exemple, subit déjà les effets des taux élevés, avec un ralentissement des transactions et une pression sur les marges des promoteurs. Les entreprises de technologies innovantes, bien que moins capitalistiques, peuvent également être affectées si elles dépendent de financements par endettement pour leur croissance rapide.
PME vs. Grandes Entreprises
Les petites et moyennes entreprises (PME) sont souvent plus vulnérables aux hausses des taux intérêt entreprises que les grandes entreprises. Elles ont généralement moins accès aux marchés financiers, dépendent davantage du crédit bancaire, et disposent de fonds propres plus limités. Leur capacité à absorber des coûts d’emprunt plus élevés est donc plus faible.
Les grandes entreprises, en revanche, peuvent diversifier leurs sources de financement (émissions obligataires, prêts syndiqués, etc.) et ont généralement une meilleure capacité de négociation avec les banques. Elles peuvent également se couvrir contre le risque de taux d’intérêt par des instruments financiers sophistiqués. Cependant, même les grandes entreprises verront leur coût du capital augmenter, ce qui pourrait freiner certains de leurs projets d’expansion ou de fusions-acquisitions.
Rôle des Pouvoirs Publics et des Institutions de Soutien
Dans ce contexte de taux intérêt entreprises élevés, le rôle des pouvoirs publics et des institutions de soutien est crucial pour accompagner les entreprises françaises.
Dispositifs d’Aide et de Garantie
Des dispositifs d’aide et de garantie peuvent être mis en place ou renforcés pour faciliter l’accès au financement. Bpifrance, par exemple, joue un rôle essentiel en proposant des garanties de prêts, des cofinancements et des fonds propres aux entreprises, en particulier aux PME et aux entreprises innovantes. Ces mécanismes réduisent le risque pour les banques et facilitent l’octroi de crédits même dans un environnement de taux plus contraignant.
Les subventions à l’investissement, les crédits d’impôt recherche (CIR) et les aides à la transition écologique peuvent également compenser une partie de l’augmentation du coût du capital et encourager les entreprises à poursuivre leurs projets stratégiques.
Dialogue et Sensibilisation
Un dialogue continu entre les entreprises, les banques et les pouvoirs publics est essentiel. Il permet d’identifier les difficultés rencontrées par les entreprises et d’adapter les politiques de soutien en conséquence. La sensibilisation aux bonnes pratiques de gestion financière et aux différentes options de financement est également primordiale pour aider les entreprises à naviguer dans cet environnement complexe.
Des plateformes d’information et des formations peuvent être mises à disposition pour renforcer les compétences financières des dirigeants d’entreprise, les aidant à mieux comprendre les risques et les opportunités liés aux taux intérêt entreprises.
Conclusion : Anticiper et S’adapter pour 2026
En conclusion, l’impact des taux intérêt entreprises sur le financement des entreprises françaises en 2026 sera significatif. L’ère du crédit à coût quasi nul est révolue, et les entreprises devront faire face à un coût du capital plus élevé et potentiellement à des conditions d’accès au financement plus strictes. Cependant, cette situation n’est pas insurmontable.
Les entreprises qui sauront anticiper ces évolutions, optimiser leur structure de financement, renforcer leurs fonds propres, gérer leur trésorerie de manière proactive et continuer à investir dans la productivité et l’innovation seront les mieux placées pour prospérer. Le soutien des pouvoirs publics et des institutions financières sera également un facteur clé de succès.
2026 sera une année de consolidation et d’adaptation. Les entreprises françaises qui feront preuve de résilience et d’agilité financière pourront transformer ce défi en une opportunité de renforcer leur compétitivité et d’assurer leur croissance à long terme dans un paysage économique en constante évolution. La préparation est la clé pour naviguer avec succès dans ce nouveau paradigme des taux intérêt entreprises.